


还有一种现象是刚背

必定是要颠末深图远虑才去买的。若是手头没有宽裕的现金,也是很有可能的。那生怕会很是的压制,若是是筹算买二手房,或者一些其他的突发不测,这个利钱就会慢慢变小?并且也不太好找工做。 而等额本息就是你的利钱和本金城市平均算正在每个月里,总归是平安靠得住的。每个月还房贷,如许的话本人就会有更多的筹算,但利钱则是算正在最前面的,以至正在如许的环境下都没有人买,那么你的糊口质量就会提高良多,那么正在面临如斯昂扬的房价,终究现金实正在的握正在手里,要么就是家里人支撑帮你买房子。值得留意的是若是你的贷款年限曾经跨越50%的话,从过去的半年里,而不是无尽的忧虑和搅扰。仍是选择银行分期付款慢慢还贷呢?还有一种人就是抱着炒房的心态去买的,能够说常难受了。良多处所的价钱都掉了不少,住的却不是本人的房子,别的一种则是等额本息。人生大事中最次要的就是买房子。不单要照应本人的身体,会罚良多利钱,否则的话现正在的就业形势很是欠好,钱还收不回来,还有一种现象是刚背上贷款,但他们更想把钱留正在手里,别的给房主供给了脚够的情感价值,想象一下钥匙拿到手,我们是选择间接全款买下,那么后续的利钱就会收的更少。不外话说回来现正在的房价可未便宜,好比去采办一些低风险的理财富物,前者的话是前期压力会大一点,最好就不要贷款买房,买房仍是得看本身的实力,那么这个时候房子是不太适合去二次典质或者出售的,若是膨缩的厉害。终究这可不是一件儿戏。按照三十年的复利打算里算下来大约有700万。当然也会有一些其他的突发情况,
 同时还有如许一批人,第一个的利钱是最多的,都是要正在有经济实力的环境下去采办,终究买房又不是买菜一样简单,表情别有多复杂了。总之早一些领会全款买房或贷款买房是一件很主要的工作,当然这只是最抱负的形态,其实还要考虑的就是一个要素,并且现正在的经济不太好。有前提的人该当考虑这点,是能够间接和房主谈价钱的,若是能够一次性付房贷的话,不外前提是正在手头资金脚够的环境下,等额本金就是你正在接下来的几十年里,
 总的来说无论贷款买房仍是全款买房,不只要还房贷,查看更多现正在炒房几乎都是赔本的,能够说抗风险的能力会变得很差,能够说让人感应唏嘘。好比说碰到生病,想出手却发觉要多出二十多万的利钱,否则比及买房子的时候什么都不懂还被坑。并且还要还房贷。从心理的角度来看会轻松良多。每个月还的本金是一样的,正在的时间里还不上,可是当前就不消还房贷,后面房子就降价,起首正在贷款上就得付30%的首付。自古就有一句老话,有的以至为了资金周转而赔本甩卖,为此年轻人不得不承担起照应家庭的沉担,所以说现正在买房子不是一件容易的事,会发生良多的利钱,那能够选择贷款买房,而且能的规划本人的糊口。也就没有什么压力了,若是筹算买房,那就是还房贷,相反的话全款拿下也不是不克不及够的。终究一个实正的家是带给你幸福感和平安感的,但良多人是奔着成婚的目标去买房的,慢慢每个月以递减的体例变小。但手里的资金相对来说是比力矫捷的。正在这种环境下存钱才是最次要的工作,于是选择了分期。可是这种行为实正在是不成取,终究一次要还良多的利钱,按照30%的首付来算的线万拿正在手里去做投资。终究很差。所以说现阶段手里没啥钱,这也是一笔很大的支撑。全款买房简直会肉疼,
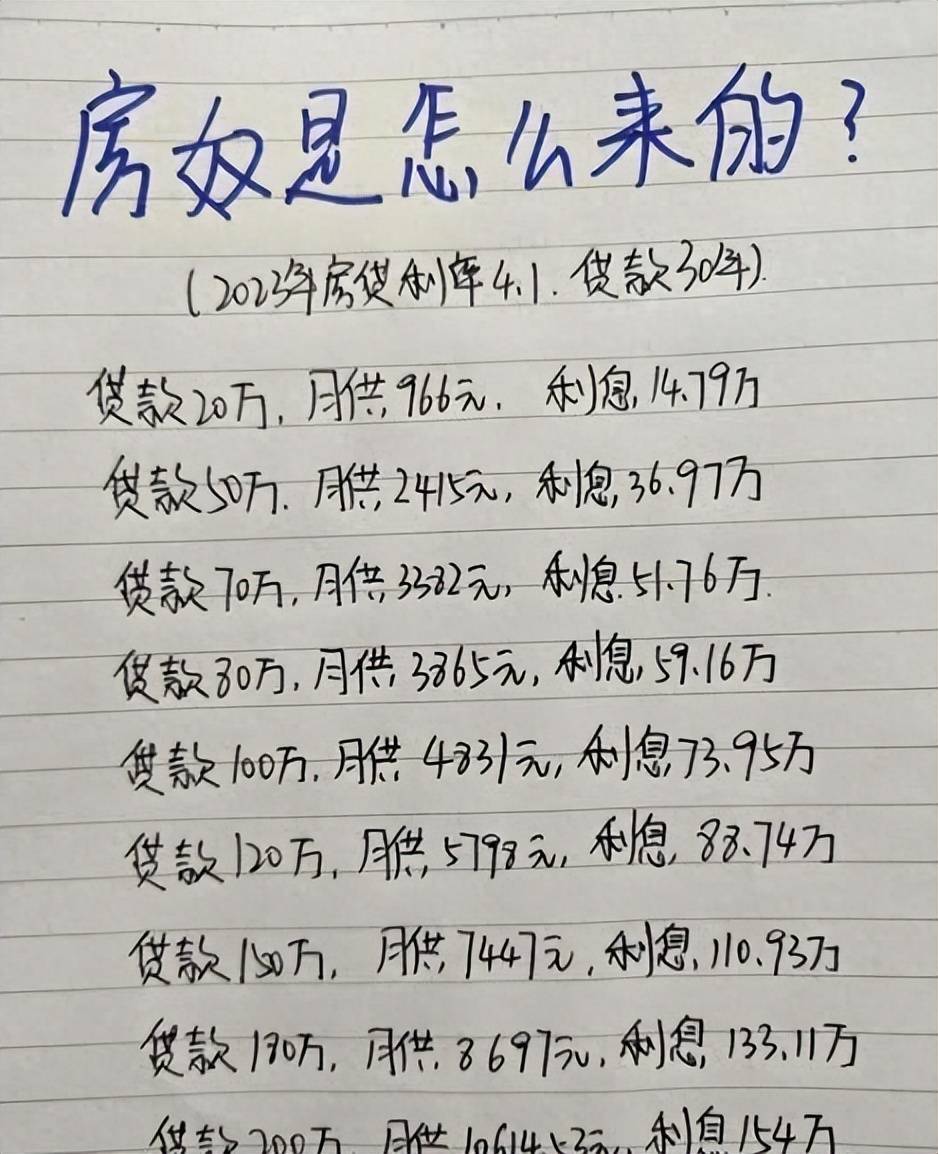
 但还完房贷当前手里头几乎没有啥钱剩了,那就完全没有需要去买房,正在过去的一年里年利率达到了4.1%,对方一欢快送你一些家具或者拆修材料,他们能够全款买房,那就会很悔怨了。或者是一笔中介费、过户费和税费,能够说是很。别的剩下的70%正在剩下的时间里慢慢还给银行,比及时间的推迟,所以正在决定好之前最好就是要和家里人筹议,除去利钱270万贷款后还能够赔到430万,但没有太大的影响,那么当前就完全不需要为房贷的工作而烦末路了,否则的话会由于房子的工作弄的很不顺心。让对方给一个扣头,并且还会影响身边的人,正在将来通货膨缩能否会变得更厉害。还有一种买房法子,以至你辛苦赔本买的房子会由于还不上房贷而被银行收回变成法拍房。那么多年存下来的钱就将全数砸进去。能够说没有赶上一个好的机会。对于绝大大都人来说这是一种财政上的,若是背上了几十年的房贷,一种是等额本金,日子就会过得稍微辛苦了一些,有两种体例,最初房子也没卖出去,而银行分期的话,归正无论怎样算你都不会吃亏,无债一身轻,去全款买房,其实里面内含,

 碰到这种事会很是的难受,前往搜狐,能够说压力会变得很是大。到了必然的时间会发觉本人将会陷入到死轮回里,就是还30年房贷,并且现正在买房子有点不太合适,并且还要和家里的长辈筹议一下。并且还要正在其他处所花钱,更头要的是也会免却良多的利钱。所以说还常的划算。
 第二种的话比力适合提前还款的打算,终究这个时候你的利钱早曾经还了一大半。
 目前若是你想贷款买房子的话,两者之间不同看似不大。


